Domain patientenzimmer.de kaufen?
Wir ziehen mit dem Projekt
patientenzimmer.de um.
Sind Sie am Kauf der Domain
patientenzimmer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain patientenzimmer.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
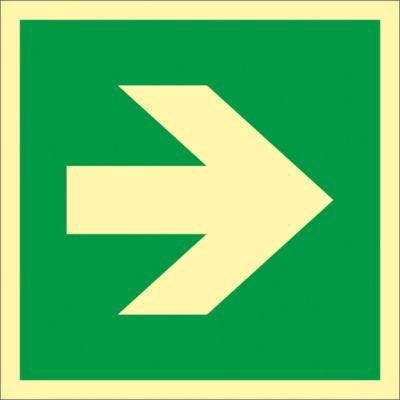
Richtungspfeil für Erste Hilfe-Einrichtungen, HLKNur in Verbindung mit anderen Rettungszeichen für Erste-Hilfe-Einrichtungen * Größe: 200 x 200 mm * HLF = HIGHLIGHT-Folie, langnachleuchtend bedruckt * HLK = HIGHLIGHT-Kunststoff, langnachleuchtend bedruckt Lang nachleuchtend ist ab sofort Pflicht! Rettungszeichen nach ASR A1.3 (2013), DIN EN ISO 7010 Lt. ASR A 1.3 müssen alle Betriebe bei unzureichender Sicherheitsbeleuchtung lang nachleuchtende Brandschutz- und Rettungszeichen gemäß ASR A 3.4/3 einsetzen.17,24 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Hametum medizinische Hautpflege CremeAnwendungsgebiet von Hametum medizinische Hautpflege CremeHametum medizinische Hautpflege Creme ist eine medizinische Hautpflege. Die feuchtigkeitsspendende, intensiv pflegende Creme-Grundlage und das entzündungshemmende Hamamelis-Destillat beruhigen die Haut und unterstützen die Regeneration der oberen Hautschicht. So steigt z. B. der Wassergehalt der Zellen der oberen Hautschicht an, die Rötung und der Juckreiz lassen nach und die Haut wird geschmeidiger und glatter. Hochwertiges Distelöl wirkt besonders pflegend und rückfettend. Hametum medizinische Hautpflege Creme eignet sich sehr gut für die Pflege der gestressten Haut nach der Rasur und auch bei Sonnenbrand oder als feuchtigkeitsspendende Handcreme.Wirkstoffe / Inhaltsstoffe / ZutatenHametum medizinische Hautpflege Creme enthält: Aqua, Cetyl Alcohol, PEG-5 Glyceryl Stearate, Hamamelis virginiana Water, Isopropyl Myristate, Paraffinumliquidum, Stearic Acid, Glycerin, Phosphatidylcholine, Carthamus tinctorius Seed Oil, Sunflower Seed OilGlycerides, Lecithin, Tocopherol, Caprylic/Capric Glycerides, Glyceryl Stearate, Glyceryl Oleate, Alcohol,Ascorbyl Palmitate, Sorbic Acid, Soy Acid, Disodium EDTA, Sodium Hydroxide, Citric Acid.GegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Hametum medizinische Hautpflege Creme nicht angewendet werden. DosierungAnwendung von Hametum medizinische Hautpflege Creme: Hametum medizinische Hautpflege Creme eignet sich zur täglichen Anwendung im Gesicht und am Körper – ohne zeitliche Beschränkung. Sie ist sehr gut verträglich und kann bei Bedarf auch mehrmals am Tag aufgetragen werden. Sie ist für Kinder ab 3 Jahren geeignet. Hametum medizinische Hautpflege Creme können in Ihrer Versandapotheke www.juvalis.de erworben werden.2,05 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
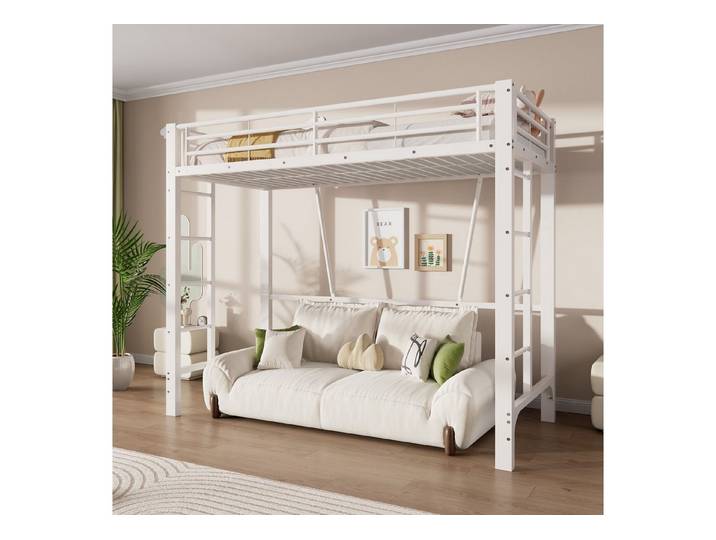
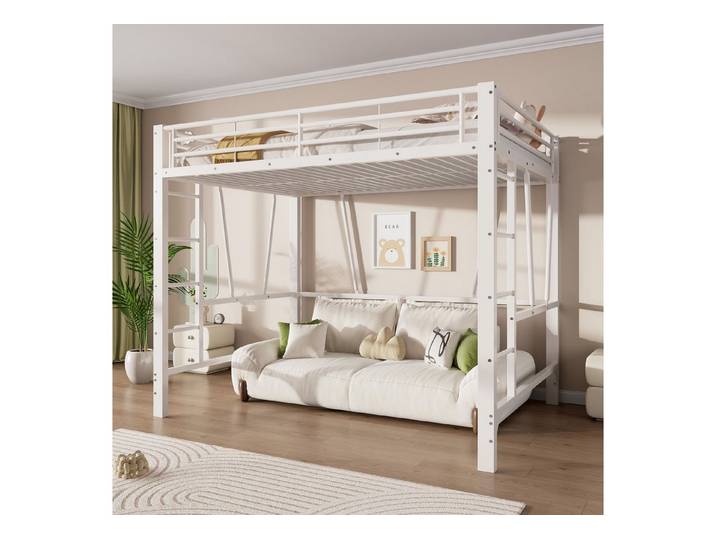
Flieks Hochbett Metallbett 90x200cm mit Doppelleiter, offener RaumgestaltungFlieks Hochbett Metallbett 90x200cm mit Doppelleiter, offener Raumgestaltung. Ausstattung & Funktionen Art Lattenrost: mit Lattenrost, Anzahl Liegezonen Matratze: 0, Anzahl Liegeflächen: 1, Art Matratze: ohne Matratze, Maßangaben Breite Bettgestell: 95 cm, Belastbarkeit maximal: 120 kg, Gewicht: 27 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Breite Liegefläche: 90 cm, Höhe: 170 cm, Länge Liegefläche: 200 cm, Material Material Bettgestell: Metall, Farbe Farbe Bettgestell: weiß, Lieferung & Montage Anzahl Packstücke: 1 St., Lieferumfang: 1 Paket, Farbe:weiß weiß Material:Bettgestell Metall193,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flieks Hochbett Metallbett 140x200cm mit Doppelleiter, offener RaumgestaltungFlieks Hochbett Metallbett 140x200cm mit Doppelleiter, offener Raumgestaltung. Ausstattung & Funktionen Art Lattenrost: mit Lattenrost, Anzahl Liegezonen Matratze: 0, Anzahl Liegeflächen: 1, Art Matratze: ohne Matratze, Maßangaben Breite Bettgestell: 145 cm, Belastbarkeit maximal: 150 kg, Gewicht: 32,4 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Breite Liegefläche: 140 cm, Höhe: 170 cm, Länge Liegefläche: 200 cm, Material Material Bettgestell: Metall, Farbe Farbe Bettgestell: weiß, Lieferung & Montage Anzahl Packstücke: 2 St., Lieferumfang: 2 Pakete, Farbe:weiß weiß Material:Bettgestell Metall259,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **


Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
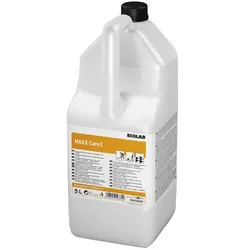
Ecolab Maxx Care2 5 L Hochleistungsdispersion matte Polymerdispersion für medizinische EinrichtungenMAXX Care2 ist eine matte Polymerdispersion, die sich aufgrund ihrer starken Resistenz gegenüber alkoholischen Haut- und Händedesinfektionsmitteln hervorragend für den Einsatz in Krankenhäusern, Altenpflegeeinrichtungen und anderen medizinischen Einrichtungen eignet. Ecolab Maxx Care2 verfügt über eine hohe Beständigkeit gegenüber alkoholischen Desinfektionsmitteln sichert den Werterhalt des Bodenbelages. Wenn nicht -sofort lieferbar- ist die Lieferzeit o.A.133,93 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
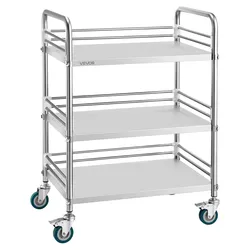
VEVOR Edelstahlwagen 3-stöckiger Rollwagen für Labor & Küche mit Feststellbaren Rädern, Servierwagen für Medizinische Einrichtungen, Mobiles Serviertablett für Krankenhäuser Restaurants KüchenVEVOR Edelstahlwagen 3-stöckiger Rollwagen für Labor & Küche mit Feststellbaren Rädern, Servierwagen für Medizinische Einrichtungen, Mobiles Serviertablett für Krankenhäuser Restaurants Küchen Maximale Haltbarkeit & Stabilität 4 leichtgängige PU-Rollen Flexibles Layout Schalldämpfende Pads Im Handumdrehen zusammenbauen Vielseitige Anwendung Tragfähigkeit: 220,46 lbs / 100 kg, Produktgewicht: 14,99 lbs / 6,8 kg,Artikelmodellnummer: K-ST125, Kapazität: 77,16 lbs / 35 kg, 77,16 lbs / 35 kg, 66,14 lbs / 30 kg (pro Lage), Schichten: 3, Produktabmessungen: 24,21 x 16,14 x 34,25 Zoll / 615 x 410 x 870 mm61,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Richtungspfeil für Erste Hilfe-Einrichtungen, HLKNur in Verbindung mit anderen Rettungszeichen für Erste-Hilfe-Einrichtungen * Größe: 200 x 200 mm * HLF = HIGHLIGHT-Folie, langnachleuchtend bedruckt * HLK = HIGHLIGHT-Kunststoff, langnachleuchtend bedruckt Lang nachleuchtend ist ab sofort Pflicht! Rettungszeichen nach ASR A1.3 (2013), DIN EN ISO 7010 Lt. ASR A 1.3 müssen alle Betriebe bei unzureichender Sicherheitsbeleuchtung lang nachleuchtende Brandschutz- und Rettungszeichen gemäß ASR A 3.4/3 einsetzen.17,24 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Hametum medizinische Hautpflege CremeAnwendungsgebiet von Hametum medizinische Hautpflege CremeHametum medizinische Hautpflege Creme ist eine medizinische Hautpflege. Die feuchtigkeitsspendende, intensiv pflegende Creme-Grundlage und das entzündungshemmende Hamamelis-Destillat beruhigen die Haut und unterstützen die Regeneration der oberen Hautschicht. So steigt z. B. der Wassergehalt der Zellen der oberen Hautschicht an, die Rötung und der Juckreiz lassen nach und die Haut wird geschmeidiger und glatter. Hochwertiges Distelöl wirkt besonders pflegend und rückfettend. Hametum medizinische Hautpflege Creme eignet sich sehr gut für die Pflege der gestressten Haut nach der Rasur und auch bei Sonnenbrand oder als feuchtigkeitsspendende Handcreme.Wirkstoffe / Inhaltsstoffe / ZutatenHametum medizinische Hautpflege Creme enthält: Aqua, Cetyl Alcohol, PEG-5 Glyceryl Stearate, Hamamelis virginiana Water, Isopropyl Myristate, Paraffinumliquidum, Stearic Acid, Glycerin, Phosphatidylcholine, Carthamus tinctorius Seed Oil, Sunflower Seed OilGlycerides, Lecithin, Tocopherol, Caprylic/Capric Glycerides, Glyceryl Stearate, Glyceryl Oleate, Alcohol,Ascorbyl Palmitate, Sorbic Acid, Soy Acid, Disodium EDTA, Sodium Hydroxide, Citric Acid.GegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Hametum medizinische Hautpflege Creme nicht angewendet werden. DosierungAnwendung von Hametum medizinische Hautpflege Creme: Hametum medizinische Hautpflege Creme eignet sich zur täglichen Anwendung im Gesicht und am Körper – ohne zeitliche Beschränkung. Sie ist sehr gut verträglich und kann bei Bedarf auch mehrmals am Tag aufgetragen werden. Sie ist für Kinder ab 3 Jahren geeignet. Hametum medizinische Hautpflege Creme können in Ihrer Versandapotheke www.juvalis.de erworben werden.2,05 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Flieks Hochbett Metallbett 90x200cm mit Doppelleiter, offener RaumgestaltungFlieks Hochbett Metallbett 90x200cm mit Doppelleiter, offener Raumgestaltung. Ausstattung & Funktionen Art Lattenrost: mit Lattenrost, Anzahl Liegezonen Matratze: 0, Anzahl Liegeflächen: 1, Art Matratze: ohne Matratze, Maßangaben Breite Bettgestell: 95 cm, Belastbarkeit maximal: 120 kg, Gewicht: 27 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Breite Liegefläche: 90 cm, Höhe: 170 cm, Länge Liegefläche: 200 cm, Material Material Bettgestell: Metall, Farbe Farbe Bettgestell: weiß, Lieferung & Montage Anzahl Packstücke: 1 St., Lieferumfang: 1 Paket, Farbe:weiß weiß Material:Bettgestell Metall193,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flieks Hochbett Metallbett 140x200cm mit Doppelleiter, offener RaumgestaltungFlieks Hochbett Metallbett 140x200cm mit Doppelleiter, offener Raumgestaltung. Ausstattung & Funktionen Art Lattenrost: mit Lattenrost, Anzahl Liegezonen Matratze: 0, Anzahl Liegeflächen: 1, Art Matratze: ohne Matratze, Maßangaben Breite Bettgestell: 145 cm, Belastbarkeit maximal: 150 kg, Gewicht: 32,4 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Breite Liegefläche: 140 cm, Höhe: 170 cm, Länge Liegefläche: 200 cm, Material Material Bettgestell: Metall, Farbe Farbe Bettgestell: weiß, Lieferung & Montage Anzahl Packstücke: 2 St., Lieferumfang: 2 Pakete, Farbe:weiß weiß Material:Bettgestell Metall259,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nebel, Susanne: Medizinische Fachangestellte Patientenbetreuung und Abrechnung Band 1 - GrundlagenMedizinische Fachangestellte Patientenbetreuung und Abrechnung Band 1 - Grundlagen , Dieses Buch ist schülerorientiert und simuliert, ausgehend von einer Modell-Arztpraxis, den beruflichen Alltag der Auszubildenden. Jede Thematik wird durch eine praxisnahe Situation eingeleitet, die zum Nachdenken und zur Diskussion anregen soll. Auf die wörtliche Wiedergabe von Vorschriften und Gesetzestexten wurde zumeist verzichtet - zugunsten einer verständlichen und schülergerechten Sprache. Mit den anschließenden Übungsfragen kann der erarbeitete Stoff gefestigt und auf weitere realitätsnahe Situationen übertragen werden.Band 1 thematisiert vorrangig die Bedeutung des Vertragsarztes im deutschen Gesundheitssystem sowie den Empfang und die Begleitung des Patienten durch die MFA, unter Berücksichtigung der unterschiedlichen Kostenträger. Ein weiterer Schwerpunkt ist das korrekte Ausfüllen der kassenärztlichen Vordrucke.Die 16. Auflage wurde aktualisiert und um das Kapitel "Die digitale Praxis" ergänzt. Ohne Grundwissen in diesem Bereich sind die heutigen Verwaltungsaufgaben einer Arztpraxis nicht mehr nachvollziehbar. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 16. Auflage, Erscheinungsjahr: 20240703, Produktform: Kartoniert, Autoren: Nebel, Susanne~Vogedes, Bettina, Auflage: 24016, Auflage/Ausgabe: 16. Auflage, Seitenzahl/Blattzahl: 196, Keyword: Ausbildung; Med. Fachangestellte; Praxisorganisation; Ärztl. Abrechnungswesen, Fachschema: Medizinische Fachangestellte / Berufsbezogenes Schulbuch~Gesundheitsberufe~Medizinalfachberufe, Fachkategorie: Medizinische Berufe~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für Ausbildungsberufe in Gesundheitsberufen ohne Approbation~Für die Berufsbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: M0016, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Ausbildungsberufe: M0016, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Europa Lehrmittel Verlag, Verlag: Europa Lehrmittel Verlag, Verlag: Verlag Europa-Lehrmittel Nourney, Vollmer GmbH & Co.KG, Länge: 239, Breite: 168, Höhe: 9, Gewicht: 350, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Ausbildungsberufe: Medizinische(r) Fachangestellte(r),23,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plehn, Manja: RaumgestaltungRaumgestaltung , entwickeln und pädagogisch begleiten , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20210201, Produktform: Kartoniert, Autoren: Plehn, Manja~Appel, Stefan, Seitenzahl/Blattzahl: 95, Abbildungen: Fotos, Keyword: Wohlbefinden; Atmosphäre; Ganztag; Außerschulisch; Lernort; Grundschule; Gebundene Offene Ganztagsschule; Ganztagsbildung; Ganztagsschule; Organisation; Schule; Schulkind; Betreuung; Praxis; Bildung; Impulse; Lebensraum; Raum, Fachschema: Bildungssystem~Bildungswesen~Pädagogik / Schule~Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Sozialpädagogik~Bildungswesen: Organisation und Verwaltung~Kinder/Jugendliche: Persönliche und soziale Themen~Vorschule und Kindergarten, Sprache: Deutsch, Bildungszweck: für den Primarbereich, Thema: Orientieren, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Herder Verlag GmbH, Verlag: Herder Verlag GmbH, Verlag: Verlag Herder GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 261, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783451818813 9783451822162, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 104121020,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.